
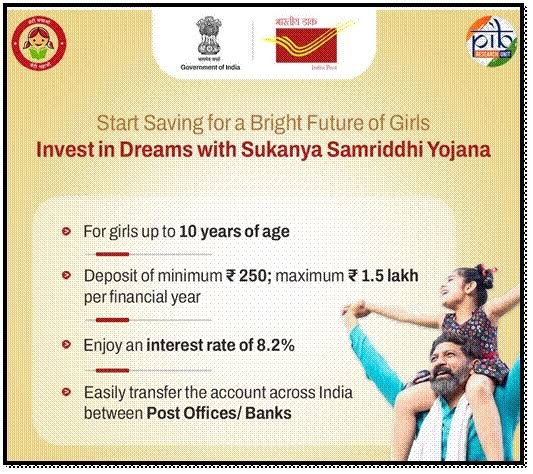
Sukanya Samriddhi Yojana 2026: अगर आप अपनी बेटी की पढ़ाई, उच्च शिक्षा और भविष्य के लिए लंबे समय तक सुरक्षित बचत करना चाहते हैं, तो सुकन्या समृद्धि योजना (Sukanya Samriddhi Yojana) एक महत्वपूर्ण सरकारी बचत योजना है। यह योजना विशेष रूप से बालिकाओं के लिए शुरू की गई है और इसमें जमा राशि पर सरकार द्वारा निर्धारित ब्याज मिलता है।
अक्टूबर से दिसंबर 2026 की तिमाही के लिए सुकन्या समृद्धि अकाउंट पर 8.2% सालाना ब्याज दर बरकरार रखी गई है। सरकार छोटी बचत योजनाओं की ब्याज दरों की समय-समय पर समीक्षा करती है।
इस लेख में जानिए Sukanya Samriddhi Yojana 2026 क्या है, कौन खाता खोल सकता है, कितने रुपये जमा करने होते हैं, ब्याज कैसे मिलता है, पैसे कब निकाल सकते हैं और मैच्योरिटी पर कितना पैसा मिल सकता है।
Sukanya Samriddhi Yojana 2026 क्या है?
सुकन्या समृद्धि योजना भारत सरकार की एक छोटी बचत योजना है, जिसका उद्देश्य बालिकाओं के भविष्य के लिए वित्तीय बचत को बढ़ावा देना है। इस योजना में माता-पिता या कानूनी अभिभावक पात्र बेटी के नाम पर खाता खोल सकते हैं।
इंडिया पोस्ट के अनुसार, खाता उस लड़की के नाम पर खोला जा सकता है जिसने खाता खोलने की तारीख तक 10 वर्ष की आयु पूरी नहीं की हो। सामान्य रूप से एक लड़की के नाम पर एक ही सुकन्या समृद्धि खाता खोला जा सकता है।
Sukanya Samriddhi Yojana 2026 की ब्याज दर
अक्टूबर–दिसंबर 2026 तिमाही के लिए सुकन्या समृद्धि योजना की ब्याज दर 8.2% प्रति वर्ष है। 30 सितंबर 2026 को वित्त मंत्रालय ने छोटी बचत योजनाओं की ब्याज दरों में कोई बदलाव नहीं किया।
यानी 1 अक्टूबर 2026 से 31 दिसंबर 2026 तक SSY खाते पर 8.2% सालाना ब्याज लागू रहेगा।
ध्यान रखें कि सुकन्या समृद्धि योजना की ब्याज दर हमेशा के लिए 8.2% तय नहीं है। सरकार छोटी बचत योजनाओं की ब्याज दरों की हर तिमाही समीक्षा करती है, इसलिए भविष्य में इसमें बदलाव हो सकता है।
Sukanya Samriddhi Yojana 2026 की मुख्य बातें
| जानकारी | विवरण |
|---|---|
| योजना का नाम | Sukanya Samriddhi Account Scheme |
| लाभार्थी | बालिका |
| खाता खोलने की उम्र | 10 वर्ष से कम |
| वर्तमान ब्याज दर | 8.2% सालाना |
| न्यूनतम वार्षिक जमा | ₹250 |
| अधिकतम वार्षिक जमा | ₹1.50 लाख |
| जमा की अवधि | खाता खुलने से 15 वर्ष तक |
| मैच्योरिटी | खाता खोलने के 21 वर्ष बाद |
| खाता कौन खोल सकता है | माता-पिता/कानूनी अभिभावक |
| आंशिक निकासी | निर्धारित शर्तों के तहत |
| टैक्स लाभ | लागू आयकर नियमों के अनुसार |
इनमें ब्याज दर और छोटी बचत योजनाओं से संबंधित दरें समय-समय पर सरकार द्वारा बदली जा सकती हैं।
Sukanya Samriddhi Yojana के लिए पात्रता
सुकन्या समृद्धि खाता खोलने के लिए मुख्य पात्रता इस प्रकार है:
- खाता बालिका के नाम पर खोला जाता है।
- खाता खोलते समय लड़की की उम्र 10 वर्ष से कम होनी चाहिए।
- माता-पिता या कानूनी अभिभावक खाता खोल सकते हैं।
- सामान्य नियम के अनुसार एक लड़की के नाम पर एक ही खाता खोला जा सकता है।
- सामान्यतः एक परिवार में अधिकतम दो लड़कियों के लिए खाते खोले जा सकते हैं। कुछ विशेष परिस्थितियों में नियमों के अनुसार अतिरिक्त खाते की अनुमति हो सकती है।
Sukanya Samriddhi Yojana में कितने रुपये जमा करने होते हैं?
SSY खाते में एक वित्तीय वर्ष में कम से कम ₹250 जमा करना जरूरी है। एक वित्तीय वर्ष में अधिकतम ₹1.50 लाख जमा किए जा सकते हैं। मासिक रूप से पैसा जमा करना अनिवार्य नहीं है।
उदाहरण के लिए, यदि आप अपनी बेटी के खाते में हर साल ₹50,000 जमा करते हैं, तो आप अपनी सुविधा के अनुसार एक बार में या अलग-अलग समय पर राशि जमा कर सकते हैं, लेकिन पूरे वित्तीय वर्ष की अधिकतम सीमा ₹1.50 लाख है।
Sukanya Samriddhi Account में कितने साल तक पैसा जमा करना होता है?
सुकन्या समृद्धि खाते में खाता खोलने की तारीख से 15 वर्ष तक जमा किया जा सकता है। इसके बाद जमा करना बंद हो जाता है, लेकिन खाता अपनी निर्धारित मैच्योरिटी तक जारी रह सकता है।
खाते की सामान्य मैच्योरिटी खाता खोलने की तारीख से 21 वर्ष बाद होती है।
Sukanya Samriddhi Yojana में ब्याज कैसे मिलता है?
SSY में ब्याज सरकार द्वारा निर्धारित दर के अनुसार दिया जाता है। ब्याज दर समय-समय पर संशोधित हो सकती है।
अक्टूबर–दिसंबर 2026 के लिए दर 8.2% प्रति वर्ष है।
इसलिए लंबे समय तक निवेश करने पर जमा राशि पर चक्रवृद्धि का प्रभाव पड़ता है। हालांकि भविष्य में ब्याज दर बदलने के कारण वास्तविक मैच्योरिटी राशि आज की दर से अलग हो सकती है।
अगर हर साल ₹1.5 लाख जमा करें तो कितना पैसा मिलेगा?
अगर कोई अभिभावक हर साल अधिकतम ₹1.50 लाख जमा करता है और उदाहरण के लिए 8.2% की वर्तमान दर को पूरे समय स्थिर मानकर गणना की जाए, तो लंबे समय में बड़ा कॉर्पस तैयार हो सकता है।
कुछ प्रकाशित गणनाओं के अनुसार, ₹1.50 लाख सालाना जमा करने पर 15 साल के योगदान के बाद राशि लगभग ₹44.8 लाख के आसपास हो सकती है और यदि राशि को मैच्योरिटी तक बढ़ने दिया जाए तो लगभग ₹71.8 लाख तक पहुंचने का उदाहरण दिया गया है। यह केवल अनुमान है, क्योंकि SSY की ब्याज दर भविष्य में बदल सकती है।
इसलिए किसी निश्चित मैच्योरिटी राशि को गारंटीड रिटर्न के रूप में नहीं लिखना चाहिए।
Sukanya Samriddhi Yojana में पैसे कब निकाल सकते हैं?
सुकन्या समृद्धि खाते से सामान्य परिस्थितियों में पूरी राशि मैच्योरिटी पर मिलती है। हालांकि बेटी की उच्च शिक्षा के लिए निर्धारित नियमों के तहत खाते से आंशिक निकासी की सुविधा उपलब्ध है।
इंडिया पोस्ट की जानकारी के अनुसार, लड़की के 18 वर्ष की आयु पूरी करने या 10वीं कक्षा पास करने, इनमें से जो पहले हो, उसके बाद शिक्षा के लिए खाते में उपलब्ध राशि का अधिकतम 50% तक निकाला जा सकता है, निर्धारित शर्तों और दस्तावेजों के अधीन।
निकासी के लिए शिक्षा संस्थान से संबंधित दस्तावेज या फीस से जुड़ा प्रमाण मांगा जा सकता है।
बेटी की शादी के लिए भी खाता बंद किया जा सकता है
नियमों के अनुसार, लड़की के 18 वर्ष की आयु पूरी करने के बाद उसकी शादी के समय निर्धारित शर्तों के तहत सुकन्या समृद्धि खाता बंद किया जा सकता है।
इसलिए खाता केवल सामान्य मैच्योरिटी के लिए ही नहीं, बल्कि नियमों में दी गई विशेष परिस्थितियों में भी बंद किया जा सकता है।
Sukanya Samriddhi Yojana के लिए जरूरी दस्तावेज
खाता खोलते समय आम तौर पर निम्न दस्तावेजों की आवश्यकता होती है:
- बेटी का जन्म प्रमाण पत्र
- माता-पिता/अभिभावक का पहचान प्रमाण
- पता प्रमाण
- अभिभावक की KYC से संबंधित दस्तावेज
- पासपोर्ट साइज फोटो
- SSY अकाउंट खोलने का आवेदन फॉर्म
जन्म प्रमाण पत्र खाता खोलने के लिए महत्वपूर्ण दस्तावेज है। इंडिया पोस्ट के नियमों में बालिका का जन्म प्रमाण पत्र जमा करने का प्रावधान दिया गया है।
Sukanya Samriddhi Yojana Account कहां खोलें?
सुकन्या समृद्धि खाता पोस्ट ऑफिस में खोला जा सकता है। पात्रता और संबंधित बैंक की सुविधा के अनुसार अधिकृत बैंक के माध्यम से भी खाता खोला जा सकता है।
इंडिया पोस्ट के अनुसार, SSY खाता किसी पोस्ट ऑफिस में खोला जा सकता है और कोर बैंकिंग सुविधा के कारण संबंधित लेन-देन अन्य पोस्ट ऑफिस से भी किए जा सकते हैं।
Sukanya Samriddhi Yojana में टैक्स लाभ
सुकन्या समृद्धि योजना को आम तौर पर EEE (Exempt-Exempt-Exempt) टैक्स ट्रीटमेंट वाली योजनाओं में शामिल किया जाता है। जमा राशि पर लागू नियमों के अनुसार Section 80C के तहत टैक्स लाभ मिल सकता है और ब्याज तथा मैच्योरिटी राशि पर भी संबंधित कर नियम लागू होते हैं।
ध्यान दें कि 80C की deduction का लाभ पुराने टैक्स रिजीम में उपलब्ध है; नए टैक्स रिजीम में 80C deduction सामान्यतः उपलब्ध नहीं है।
टैक्स नियमों में बदलाव हो सकते हैं, इसलिए बड़े निवेश या टैक्स प्लानिंग से पहले मौजूदा आयकर नियमों की जांच करना उचित है।
Sukanya Samriddhi Yojana के फायदे
सुकन्या समृद्धि योजना की कुछ प्रमुख विशेषताएं हैं:
1. बेटियों के भविष्य के लिए बचत
इस योजना का मुख्य उद्देश्य बालिका के भविष्य के लिए वित्तीय बचत तैयार करना है।
2. सरकारी समर्थित बचत योजना
यह सरकार की छोटी बचत योजनाओं में शामिल है।
3. वर्तमान में 8.2% ब्याज
अक्टूबर–दिसंबर 2026 के लिए ब्याज दर 8.2% सालाना है।
4. छोटी राशि से शुरुआत
खाते में न्यूनतम ₹250 सालाना जमा करके भी खाता जारी रखा जा सकता है।
5. उच्च शिक्षा के लिए निकासी
निर्धारित शर्तों के तहत बेटी की उच्च शिक्षा के लिए खाते से आंशिक राशि निकाली जा सकती है।
Sukanya Samriddhi Yojana की सीमाएं और जरूरी बातें
SSY में निवेश करने से पहले कुछ बातों को समझना जरूरी है:
- यह लंबी अवधि की बचत योजना है।
- हर साल कम से कम ₹250 जमा करना जरूरी है।
- एक वित्तीय वर्ष में ₹1.50 लाख से अधिक जमा नहीं किया जा सकता।
- जमा केवल खाता खोलने के बाद 15 वर्ष तक किया जा सकता है।
- सामान्य मैच्योरिटी खाता खोलने के 21 वर्ष बाद होती है।
- ब्याज दर भविष्य में बदल सकती है।
- पैसे की निकासी पर निर्धारित नियम और शर्तें लागू होती हैं।
Sukanya Samriddhi Yojana 2026: FAQs
क्या 2026 में Sukanya Samriddhi Yojana की ब्याज दर 8.2% है?
हां। 1 अक्टूबर 2026 से 31 दिसंबर 2026 की तिमाही के लिए SSY की ब्याज दर 8.2% सालाना है।
Sukanya Samriddhi Account कौन खोल सकता है?
बालिका के माता-पिता या कानूनी अभिभावक उसके नाम पर SSY खाता खोल सकते हैं, यदि खाता खोलते समय लड़की की उम्र 10 वर्ष से कम है।
Sukanya Samriddhi Yojana में न्यूनतम कितने रुपये जमा करने होते हैं?
एक वित्तीय वर्ष में न्यूनतम ₹250 जमा करना होता है।
SSY में अधिकतम कितने रुपये जमा कर सकते हैं?
एक वित्तीय वर्ष में अधिकतम ₹1.50 लाख जमा किए जा सकते हैं।
Sukanya Samriddhi Account कितने साल में मैच्योर होता है?
खाता सामान्यतः खोलने की तारीख से 21 वर्ष बाद मैच्योर होता है।
क्या SSY में हर महीने पैसा जमा करना जरूरी है?
नहीं। हर महीने जमा करना अनिवार्य नहीं है। लेकिन वित्तीय वर्ष में कम से कम ₹250 जमा करना आवश्यक है।
क्या Sukanya Samriddhi Yojana में 18 साल के बाद पैसे निकाल सकते हैं?
निर्धारित शर्तों के तहत लड़की के 18 वर्ष की आयु पूरी करने या 10वीं पास करने के बाद शिक्षा के लिए खाते में उपलब्ध राशि का अधिकतम 50% तक निकाला जा सकता है।
निष्कर्ष
Sukanya Samriddhi Yojana 2026 बालिका के भविष्य के लिए बनाई गई एक लंबी अवधि की सरकारी बचत योजना है। अक्टूबर–दिसंबर 2026 के लिए इसमें 8.2% सालाना ब्याज लागू है। इसमें न्यूनतम ₹250 और अधिकतम ₹1.50 लाख सालाना जमा किए जा सकते हैं तथा सामान्य मैच्योरिटी अवधि खाता खोलने से 21 वर्ष है।
हालांकि, निवेश करने से पहले यह समझना जरूरी है कि ब्याज दर भविष्य की तिमाहियों में बदल सकती है और निकासी व टैक्स से जुड़े नियम भी लागू होते हैं। इसलिए खाता खोलने से पहले नवीनतम सरकारी नियम और संबंधित पोस्ट ऑफिस/अधिकृत बैंक की जानकारी जरूर जांचें।
3 thoughts on “Sukanya Samriddhi Yojana 2026: ब्याज दर, पात्रता, लाभ और आवेदन”
Comments are closed.