Introduction
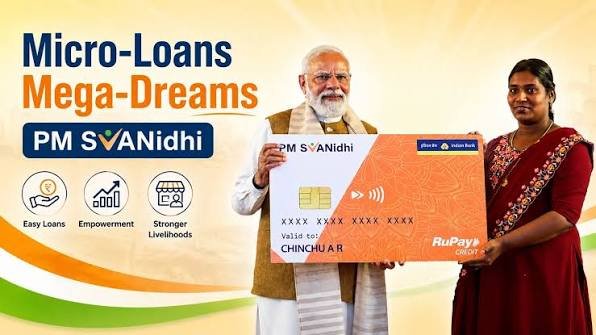
अगर आप रेहड़ी, पटरी, ठेला, खोमचा, फल-सब्जी, चाय-नाश्ता, स्ट्रीट फूड या किसी अन्य छोटे कारोबार के जरिए अपनी आजीविका चलाते हैं और कारोबार बढ़ाने के लिए कार्यशील पूंजी की जरूरत है, तो PM SVANidhi Yojana 2026 आपके लिए महत्वपूर्ण सरकारी योजना हो सकती है।
प्रधानमंत्री स्ट्रीट वेंडर्स आत्मनिर्भर निधि यानी PM SVANidhi का उद्देश्य स्ट्रीट वेंडर्स को औपचारिक वित्तीय व्यवस्था से जोड़ना और उनके छोटे कारोबार के लिए collateral-free working-capital loan उपलब्ध कराना है।
योजना की शुरुआत जून 2020 में हुई थी। बाद में केंद्र सरकार ने अगस्त 2025 में इसका पुनर्गठन किया। इसके बाद पहली और दूसरी loan tranche की राशि बढ़ाई गई और योजना की lending period को 31 मार्च 2030 तक बढ़ाया गया।
वर्तमान व्यवस्था में पात्र स्ट्रीट वेंडर्स को क्रमिक रूप से ₹15,000, ₹25,000 और ₹50,000 तक के ऋण की सुविधा मिल सकती है। समय पर ऋण चुकाने पर अगली tranche के लिए पात्रता बनने के साथ ब्याज सब्सिडी और अन्य डिजिटल लाभ भी योजना का हिस्सा हैं।
महत्वपूर्ण: PM SVANidhi एक सरकारी सहायता/क्रेडिट योजना है, लेकिन आवेदन करने मात्र से loan sanction की गारंटी नहीं होती। अंतिम ऋण स्वीकृति lending institution की प्रक्रिया और credit/risk policies के अनुसार होती है।
PM SVANidhi Yojana क्या है?
PM SVANidhi का पूरा नाम Prime Minister Street Vendor’s AtmaNirbhar Nidhi है।
यह केंद्र सरकार की micro-credit scheme है, जिसे मुख्य रूप से street vendors के लिए शुरू किया गया था। इसका उद्देश्य छोटे विक्रेताओं को formal credit system से जोड़ना, उनके कारोबार को दोबारा शुरू करने और आगे बढ़ाने में मदद करना तथा digital transactions को बढ़ावा देना है।
योजना के तहत मिलने वाला ऋण सामान्यतः working capital के लिए होता है। इसका उपयोग स्टॉक खरीदने, सामान की उपलब्धता बनाए रखने और छोटे कारोबार की दैनिक जरूरतों को पूरा करने के लिए किया जा सकता है।
सरकार ने योजना को केवल loan तक सीमित नहीं रखा है। डिजिटल भुगतान, credit history, socio-economic profiling और अन्य सरकारी योजनाओं से जोड़ने पर भी जोर दिया गया है।
PM SVANidhi Yojana 2026 में कितना लोन मिलता है?
पुनर्गठित PM SVANidhi के तहत loan structure में बदलाव किया गया है।
| Loan Tranche | अधिकतम लोन |
|---|---|
| पहली tranche | ₹15,000 तक |
| दूसरी tranche | ₹25,000 तक |
| तीसरी tranche | ₹50,000 तक |
पहले पहली tranche ₹10,000 और दूसरी ₹20,000 तक थी। 2025 के restructuring के बाद इन्हें क्रमशः ₹15,000 और ₹25,000 किया गया, जबकि तीसरी tranche ₹50,000 रही।
पहली बार आवेदन करने वाले को कितना लोन मिलेगा?
पहली tranche में ₹15,000 तक का working-capital loan मिल सकता है, बशर्ते आवेदक योजना की पात्रता और lending institution की आवश्यकताओं को पूरा करता हो।
दूसरी बार कितना लोन मिल सकता है?
पहले loan की पात्रता के अनुसार repayment पूरा करने वाले vendor को अगली tranche में ₹25,000 तक का loan मिल सकता है।
तीसरी tranche में कितना लोन?
अगली पात्रता पूरी होने पर तीसरी tranche में ₹50,000 तक का loan मिल सकता है।
PM SVANidhi Yojana की सबसे बड़ी खासियत क्या है?
इस योजना की कुछ प्रमुख विशेषताएं हैं:
- बिना collateral/गारंटी working-capital loan
- तीन progressive loan tranches
- ₹15,000 तक पहली tranche
- ₹25,000 तक दूसरी tranche
- ₹50,000 तक तीसरी tranche
- समय पर repayment को प्रोत्साहन
- 7% प्रति वर्ष interest subsidy
- digital transactions पर cashback
- UPI-linked RuPay Credit Card की सुविधा के लिए पात्रता
- street vendors को formal financial system से जोड़ना
- credit history बनाने में सहायता
- vendor और परिवार को अन्य welfare schemes से जोड़ने का प्रयास
PM SVANidhi Yojana के लिए कौन पात्र है?
इस योजना का मुख्य target street vendors हैं।
उदाहरण के तौर पर निम्न प्रकार के छोटे विक्रेता इस योजना के दायरे में आ सकते हैं:
- फल बेचने वाले
- सब्जी विक्रेता
- चाय बेचने वाले
- नाश्ता बेचने वाले
- street food vendors
- ठेला लगाने वाले
- रेहड़ी-पटरी वाले
- छोटे mobile vendors
- अन्य eligible street vendors
योजना की coverage को पुनर्गठित रूप में statutory towns से आगे census towns और peri-urban areas आदि तक चरणबद्ध तरीके से विस्तारित किया जा रहा है।
हालांकि केवल किसी प्रकार का छोटा व्यवसाय करना पर्याप्त नहीं माना जाना चाहिए। आवेदक की vending activity और योजना के तहत उसकी eligibility का सत्यापन संबंधित प्रक्रिया के अनुसार होता है।
PM SVANidhi Yojana Eligibility 2026
आवेदन से पहले अपनी पात्रता जांचना जरूरी है।
सामान्य तौर पर:
- आवेदक street vendor होना चाहिए।
- उसकी vending activity योजना के दायरे में होनी चाहिए।
- vendor की पहचान/verification संबंधित प्रक्रिया से हो सकती है।
- Aadhaar-based e-KYC प्रक्रिया लागू हो सकती है।
- loan application के लिए आवश्यक जानकारी और documents उपलब्ध होने चाहिए।
- loan sanction lender की credit/risk policy के अनुसार होगा।
योजना के portal पर application के लिए Aadhaar, mobile number, address, vending activity और अन्य आवश्यक जानकारी ली जा सकती है।
PM SVANidhi Yojana में Aadhaar और eKYC क्यों जरूरी है?
PM SVANidhi में Aadhaar-based e-KYC का इस्तेमाल beneficiary verification के लिए किया जाता है। सरकारी दस्तावेजों में भी Aadhaar-based e-KYC को योजना की प्रमुख विशेषताओं में शामिल किया गया है।
आवेदन के समय applicant से उसकी पहचान और vending activity से संबंधित जानकारी मांगी जा सकती है।
अगर e-KYC में समस्या आ रही है तो:
- Aadhaar details जांचें
- mobile number की स्थिति जांचें
- OTP सही तरीके से प्राप्त हो रहा है या नहीं देखें
- नाम/जन्मतिथि जैसी जानकारी में mismatch जांचें
- संबंधित CSC/ULB या lending institution से संपर्क करें
e-KYC को लेकर अलग supporting article बनाना SEO के लिए बेहतर रहेगा।
PM SVANidhi Yojana Apply Online कैसे करें?
PM SVANidhi के लिए application process online platform और संबंधित lending ecosystem के माध्यम से किया जा सकता है।
आवेदन करते समय सामान्य प्रक्रिया इस प्रकार समझी जा सकती है:
Step 1: Official PM SVANidhi portal पर जाएं
सरकारी PM SVANidhi portal योजना से संबंधित application और information के लिए उपयोग किया जाता है।
Step 2: Loan application option चुनें
अपनी आवश्यकता और उपलब्ध विकल्प के अनुसार loan application शुरू करें।
Step 3: Mobile/Aadhaar details दें
आवश्यक पहचान संबंधी जानकारी भरें।
Step 4: e-KYC/verification पूरा करें
जहां लागू हो, Aadhaar-based verification प्रक्रिया पूरी करें।
Step 5: Vending details भरें
आप किस प्रकार का कारोबार करते हैं, उसकी आवश्यक जानकारी दें।
Step 6: जरूरी documents/details submit करें
आवेदन में मांगी गई जानकारी सही-सही भरें।
Step 7: Application submit करें
Submit करने के बाद application/reference details सुरक्षित रखें।
Step 8: Loan application status track करें
Application को संबंधित system/process के माध्यम से track किया जा सकता है।
ध्यान दें: Online application submit होना loan sanction होने के बराबर नहीं है। Portal के disclaimer के अनुसार loan sanction lender की credit और risk policies के अनुसार होता है।
PM SVANidhi Loan Status कैसे Check करें?
अगर आपने PM SVANidhi loan के लिए आवेदन किया है, तो application का status जानने के लिए official portal या संबंधित lending institution की उपलब्ध tracking प्रक्रिया का इस्तेमाल करें।
Status check करते समय आपके पास ये details उपयोगी हो सकती हैं:
- Application/reference number
- Registered mobile number
- Aadhaar-related details
- Loan/application information
Status में क्या दिखाई दे सकता है?
Application processing के दौरान अलग-अलग stages दिखाई दे सकती हैं, जैसे:
- Application submitted
- Verification
- Pending
- Sanctioned
- Disbursed
- Rejected/returned
- अन्य processing status
Exact status labels portal/system के अनुसार अलग हो सकते हैं।
PM SVANidhi Loan Status नहीं दिख रहा है तो क्या करें?
अगर status नहीं दिख रहा है तो तुरंत यह मान लेना सही नहीं है कि application reject हो गया है।
इन चीजों को जांचें:
- Application number सही है या नहीं।
- Registered mobile number सही है या नहीं।
- Application अभी verification में तो नहीं है।
- e-KYC पूरा हुआ है या नहीं।
- Documents/details में कोई mismatch तो नहीं।
- Lending institution से कोई additional information तो नहीं मांगी गई।
- संबंधित bank/lender से application की स्थिति पूछें।
PM SVANidhi Loan पर ब्याज सब्सिडी कितनी है?
योजना timely/early repayment को encourage करने के लिए 7% प्रति वर्ष interest subsidy का प्रावधान करती है।
इसका मतलब यह नहीं है कि हर vendor को loan पर शून्य ब्याज देना होगा। Interest subsidy scheme benefit के रूप में लागू होती है और loan की actual interest rate तथा repayment terms संबंधित lender के अनुसार हो सकते हैं।
इसलिए loan लेते समय:
- interest rate
- EMI
- repayment period
- subsidy
- processing charges
- अन्य lender charges
को जरूर समझें।
PM SVANidhi में Digital Payment पर Cashback
PM SVANidhi को digital transactions से जोड़ने का उद्देश्य vendors की digital financial activity और transaction history को बढ़ाना है।
पुनर्गठित scheme में retail और wholesale digital transactions पर ₹1,600 तक cashback incentives का प्रावधान बताया गया है।
सरकारी विवरण के अनुसार cashback में regular retail transactions और निर्धारित wholesale purchases के लिए अलग incentives शामिल हैं।
इससे vendor को digital payment अपनाने के साथ transaction history बनाने में मदद मिल सकती है।
PM SVANidhi UPI-linked RuPay Credit Card क्या है?
पुनर्गठित PM SVANidhi में एक महत्वपूर्ण बदलाव UPI-linked RuPay Credit Card की सुविधा है।
दूसरी tranche का loan सफलतापूर्वक repay करने वाले eligible vendors के लिए ₹30,000 तक limit वाला UPI-linked RuPay Credit Card उपलब्ध होने का प्रावधान है।
यह सुविधा छोटे vendors को business और कुछ आकस्मिक जरूरतों के लिए formal digital credit access देने की दिशा में महत्वपूर्ण कदम है।
इस विषय पर अलग “PM SVANidhi RuPay Credit Card” supporting article बनाना चाहिए।
PM SVANidhi Documents 2026 में कौन-कौन से दस्तावेज चाहिए?
Documents की exact requirement application और lender/process के अनुसार अलग हो सकती है।
आवेदन के लिए सामान्य तौर पर निम्न जानकारी/documents की जरूरत पड़ सकती है:
- Aadhaar Card
- Mobile Number
- Address details
- Vending/business related information
- बैंक खाते से संबंधित जानकारी
- पहचान/verification details
- उपलब्ध vending certificate/ID या संबंधित proof, जहां लागू हो
- अन्य documents, यदि lender/portal द्वारा मांगे जाएं
PM SVANidhi portal की privacy information के अनुसार loan application में नाम, address, mobile number, Aadhaar number, vending activity details, family member details और income details जैसी जानकारी ली जा सकती है।
Important: Documents की एक fixed सूची हर applicant पर समान रूप से लागू होगी, ऐसा मानकर न चलें। आवेदन के समय official portal/lender द्वारा मांगी गई current requirements को follow करें।
PM SVANidhi List 2026 कैसे देखें?
यहां एक महत्वपूर्ण SEO और factual point है।
PM SVANidhi में “List” keyword को सामान्य ration-card list की तरह समझना सही नहीं है। अलग-अलग स्तर पर beneficiary/application data और scheme dashboards उपलब्ध हो सकते हैं।
इसलिए article में यह दावा नहीं करना चाहिए कि हर व्यक्ति सिर्फ नाम डालकर एक universal PM SVANidhi beneficiary list में अपना नाम देख सकता है।
यदि किसी vendor को अपना beneficiary/application status देखना है तो official application/status system का उपयोग करना अधिक उचित है।
PM SVANidhi Loan कब मिलेगा?
Loan मिलने का समय एक fixed number of days के रूप में सभी applicants के लिए समान नहीं माना जाना चाहिए।
Application verification, documents, lender processing और credit/risk assessment जैसी प्रक्रियाएं समय को प्रभावित कर सकती हैं।
PIB के FAQ में भी loan approval timeline से संबंधित जानकारी दी गई है, लेकिन actual processing lender/application circumstances पर निर्भर कर सकती है।
इसलिए “PM SVANidhi loan 24 घंटे में मिलेगा” या “100% loan guarantee” जैसे claims अपने article में न लिखें।
PM SVANidhi Loan Reject क्यों हो सकता है?
Application reject/return/pending होने के कई कारण हो सकते हैं।
संभावित कारण:
- eligibility verification में समस्या
- Aadhaar/e-KYC mismatch
- गलत mobile details
- documents/information में inconsistency
- vending activity verification issue
- incomplete application
- lender की credit/risk policy
- previous loan/repayment से संबंधित समस्या
सटीक कारण जानने के लिए application status और संबंधित lender/official channel से जानकारी लेना सबसे सही तरीका है।
PM SVANidhi Loan की अगली किस्त कैसे मिलेगी?
PM SVANidhi में progressive loan structure है।
यानी पात्र vendor पहले tranche से आगे बढ़कर दूसरी और फिर तीसरी tranche के लिए eligible हो सकता है।
वर्तमान structure:
पहली tranche → ₹15,000 तक
↓ timely repayment
दूसरी tranche → ₹25,000 तक
↓ पात्रता/repayment
तीसरी tranche → ₹50,000 तक
इसलिए पहला loan समय पर चुकाना future credit access के लिए महत्वपूर्ण है।
PM SVANidhi में समय पर Loan चुकाने का फायदा
समय पर repayment करने से vendor को कई प्रकार के फायदे मिल सकते हैं:
- interest subsidy का लाभ
- अगली higher tranche के लिए eligibility
- credit history बनाने में मदद
- formal financial system में बेहतर access
- आगे digital financial services का लाभ
योजना का उद्देश्य सिर्फ एक बार loan देना नहीं, बल्कि street vendors को formal credit ecosystem से जोड़ना भी है।
PM SVANidhi से Samriddhi क्या है?
SVANidhi se Samriddhi component का उद्देश्य street vendors और उनके परिवारों का socio-economic profiling करके उन्हें अन्य सरकारी welfare schemes से जोड़ना है।
सरकारी जानकारी के अनुसार इस पहल के तहत beneficiary families को आठ केंद्रीय सरकारी योजनाओं से जोड़ने का प्रयास किया जाता है।
इससे PM SVANidhi का उद्देश्य केवल working-capital loan तक सीमित नहीं रहता, बल्कि vendor family को व्यापक सामाजिक सुरक्षा और welfare benefits से जोड़ने पर भी ध्यान दिया जाता है।
PM SVANidhi Yojana की अवधि कब तक है?
2025 में केंद्र सरकार ने योजना को restructure करते हुए lending period को 31 मार्च 2030 तक बढ़ाया था।
पुनर्गठित scheme का कुल outlay ₹7,332 करोड़ बताया गया है और इसका लक्ष्य 1.15 करोड़ beneficiaries, जिसमें 50 लाख नए beneficiaries शामिल हैं, तक पहुंचना है।
इसलिए 2026 में PM SVANidhi को केवल पुरानी COVID-era ₹10,000 वाली scheme के रूप में बताना गलत/अधूरा होगा।
PM SVANidhi Yojana के नए बदलाव 2026
2025 restructuring के बाद मुख्य बदलाव इस प्रकार हैं:
1. पहली loan tranche बढ़ी
पहले ₹10,000 तक थी, अब ₹15,000 तक है।
2. दूसरी tranche बढ़ी
पहले ₹20,000 तक थी, अब ₹25,000 तक है।
3. तीसरी tranche
तीसरी tranche ₹50,000 तक है।
4. RuPay Credit Card
दूसरी tranche successfully repay करने वाले eligible vendors के लिए UPI-linked RuPay Credit Card की सुविधा जोड़ी गई है। Limit ₹30,000 तक हो सकती है।
5. Cashback
Retail और wholesale digital transactions पर cashback को बढ़ाकर ₹1,600 तक किया गया है।
6. योजना की अवधि
Lending period को 31 मार्च 2030 तक बढ़ाया गया है।
PM SVANidhi Yojana का उद्देश्य
इस scheme के मुख्य उद्देश्यों में शामिल हैं:
- street vendors को formal credit उपलब्ध कराना
- informal lenders पर निर्भरता कम करना
- छोटे कारोबार को working capital देना
- digital transactions को बढ़ावा देना
- vendor की credit history बनाना
- timely repayment की आदत को प्रोत्साहित करना
- vendors और उनके परिवारों को welfare schemes से जोड़ना
- street vendors की आर्थिक स्थिति मजबूत करना
सरकारी दस्तावेजों में formal credit, digital transaction history और socio-economic safety net को योजना के प्रमुख उद्देश्यों से जोड़ा गया है।
PM SVANidhi Yojana में किन बातों का ध्यान रखें?
Loan लेने से पहले इन बातों को जरूर समझें:
1. Loan free money नहीं है।
यह एक repayable loan है।
2. समय पर repayment महत्वपूर्ण है।
3. केवल official portal/lender से आवेदन करें।
4. किसी अनजान व्यक्ति को OTP या banking credentials न दें।
5. Loan sanction की guarantee बताने वाले agents से सावधान रहें।
6. Interest rate और EMI समझकर ही loan लें।
7. ₹15,000/₹25,000/₹50,000 maximum tranche amounts हैं; हर applicant को automatically maximum amount मिलेगा, ऐसा नहीं है।
PM SVANidhi Yojana में Fraud से कैसे बचें?
सरकारी scheme के नाम पर कई प्रकार के fake calls, WhatsApp messages और websites चल सकते हैं।
इनसे बचने के लिए:
- केवल official government portal का उपयोग करें।
- OTP किसी व्यक्ति को न बताएं।
- UPI PIN साझा न करें।
- ATM PIN साझा न करें।
- बैंक password साझा न करें।
- किसी को “loan release fee” देने से पहले उसकी authenticity verify करें।
- suspicious links पर Aadhaar/bank details न डालें।
Official PM SVANidhi portal स्वयं बताता है कि application submit करना loan sanction की assurance नहीं है।
PM SVANidhi Yojana 2026 FAQ
PM SVANidhi Yojana क्या है?
PM SVANidhi street vendors के लिए working-capital loan और संबंधित financial/digital support देने वाली केंद्र सरकार की योजना है।
PM SVANidhi में कितना loan मिलता है?
वर्तमान पुनर्गठित व्यवस्था में तीन progressive tranches में ₹15,000, ₹25,000 और ₹50,000 तक loan उपलब्ध है।
क्या PM SVANidhi loan बिना गारंटी मिलता है?
योजना collateral-free working-capital loans की सुविधा देती है।
PM SVANidhi की पहली किस्त कितनी है?
पहली tranche में ₹15,000 तक का loan मिल सकता है।
दूसरी किस्त कितनी है?
दूसरी tranche में ₹25,000 तक का loan मिल सकता है।
तीसरी किस्त कितनी है?
तीसरी tranche में ₹50,000 तक का loan मिल सकता है।
PM SVANidhi पर interest subsidy कितनी है?
समय पर repayment को प्रोत्साहित करने के लिए 7% प्रति वर्ष interest subsidy का प्रावधान है।
PM SVANidhi में cashback कितना मिलता है?
पुनर्गठित scheme में eligible digital transactions पर कुल ₹1,600 तक cashback incentive का प्रावधान है।
क्या PM SVANidhi में eKYC होता है?
हां, योजना में Aadhaar-based e-KYC का प्रावधान है।
PM SVANidhi की अवधि कब तक है?
योजना की lending period 31 मार्च 2030 तक बढ़ाई गई है।
क्या PM SVANidhi में RuPay Credit Card मिलेगा?
दूसरी tranche का loan successfully repay करने वाले eligible vendors के लिए UPI-linked RuPay Credit Card की सुविधा उपलब्ध है, जिसकी limit ₹30,000 तक हो सकती है।
क्या आवेदन करने से loan पक्का मिल जाएगा?
नहीं। Application submit करना loan sanction की guarantee नहीं है। अंतिम निर्णय lender की प्रक्रिया और credit/risk policies के अनुसार होता है।
निष्कर्ष
PM SVANidhi Yojana 2026 street vendors के लिए केवल एक छोटा loan program नहीं रह गया है। 2025 के restructuring के बाद scheme में loan limits बढ़ाई गई हैं, digital transactions को अधिक प्रोत्साहन दिया गया है और eligible vendors के लिए UPI-linked RuPay Credit Card जैसी सुविधा भी जोड़ी गई है।
वर्तमान में eligible street vendors को progressive तरीके से ₹15,000, ₹25,000 और ₹50,000 तक working-capital loan मिल सकता है। समय पर repayment करने पर 7% interest subsidy और आगे higher tranche के लिए eligibility जैसे benefits मिल सकते हैं। योजना की lending period 31 मार्च 2030 तक है।
सबसे महत्वपूर्ण बात यह है कि PM SVANidhi से संबंधित आवेदन, e-KYC, status और loan प्रक्रिया के लिए official portal और संबंधित lending institution की current जानकारी को ही प्राथमिकता दें।